Calix | Stock Wiki
한국장—개장까지--:--:--미국장—개장까지--:--:--
← 종목

MRVL

미국

마벨

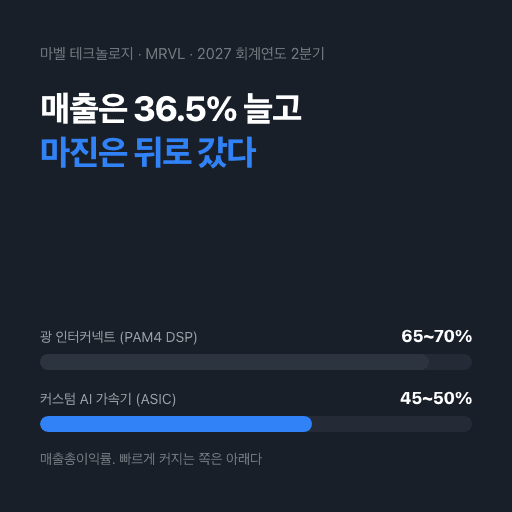
마벨은 분기 매출을 36.5% 늘려 사상 최대를 찍었는데 실적 발표 당일 주가는 10% 빠졌다. 매출총이익률이 뒤로 갔고, 다음 분기 가이던스는 더 아래를 가리키고, 구글에 발행한 워런트 5,900만 주가 발행주식의 7%였기 때문이다. 2027 회계연도 2분기 실적을 분해해 커스텀 ASIC이 매출과 마진에 각각 무엇을 하는지, 지금 주가가 무엇을 참이라고 치고 있는지 정리한다. 종목 보고서 →

연산광통신보고서 3건 · 본문 20대목

지표 현황

2026-10-05 종가 기준 · 출처 Yahoo Finance
종가
$271.25
200일선 대비
+61.6%
200일선 $167.80
52주 위치
하단에서 77.4%
RSI(14)
64.2
52주 최저 $70.69최고 $329.88

지표 값만 적습니다. 매수·매도를 권유하지 않으며, 이 수치로 어떤 판단도 대신하지 않습니다. 하루 한 번 갱신되므로 실시간 시세와 다릅니다.

이 종목을 다룬 보고서

본문 언급

보고서 3건에서 20번 등장합니다. 보고서마다 최대 3대목까지 보여줍니다.

경쟁사와 견주면

브로드컴은 분기 매출이 마벨의 10배가 넘고 AI 반도체만 167억 달러(+221%)를 팔면서 영업이익률 67.9%를 낸다. 그런데 선행 P/E는 19.3배다.[^17][^18][^19] 마벨은 영업이익률이 그 절반 수준이고 매출총이익률이 내려가는 중인데 51.1배를 받고 있다.[^1][^4][^11] 시장이 마벨을 브로드컴보다 2.6배 비싸게 매기고 있다는 뜻이다.[^11][^18]

한국거래소(KRX) 상장
ETF명종목코드운용사순자산총보수환헤지기준일관련 편입
TIGER 미국AI반도체팹리스491830미래에셋자산운용2,150억 원 [추정]연 0.49%환노출2026-09-15MRVL 5.82%, AVGO 16.45%, NVDA 24.10%, QCOM 9.80%, AMD 9.15%
KODEX 미국반도체MV390390삼성자산운용1조 4,500억 원연 0.09%환노출2026-09-15AVGO 7.80%, MRVL 2.45%, NVDA 20.50%, TSM 13.20%, ALAB 편입 확인 (비중 미확인)
ACE 미국반도체포커스446770한국투자신탁운용3,250억 원 [추정]연 0.15%환노출2026-09-15AVGO 18.20%, NVDA 23.50%, AMD 17.80%, MRVL 편입 확인 (비중 미확인)
미국 상장
ETF명티커운용사순자산총보수기준일관련 편입
iShares Semiconductor ETFSOXXBlackRock162.8억 달러연 0.35%2026-09-15AVGO 8.15%, NVDA 7.95%, MRVL 3.82%, AMD 6.80%, QCOM 6.20%. ALAB 미편입
VanEck Semiconductor ETFSMHVanEck287.4억 달러연 0.35%2026-09-15NVDA 20.50%, TSM 13.20%, AVGO 7.80%, MRVL 2.45%, ALAB 편입 확인 (비중 미확인)
Invesco Semiconductors ETFPSIInvesco8.95억 달러연 0.57%2026-09-15MRVL 4.65%, AVGO 4.95%, ALAB 1.82%, ON 4.80%, ADI 4.75%
기술·산업 구조
층하는 일갈라지는 기준이 층의 종목
범용 가속기모델과 물량이 아직 확정되지 않은 학습·추론유연성과 소프트웨어 성숙도NVDA, AMD
커스텀 ASIC고객이 물량과 연산 형태를 아는 워크로드단위 연산당 총소유비용AVGO, MRVL
공통 관문칩을 잇는 연결과 칩을 그리는 도구대체 가능성ALAB, SNPS, ARM
기업별 영향 비교
종목아키텍처 역할고객 집중도인터커넥트 의존소프트웨어 생태계현금흐름 조건
NVIDIA (NVDA)범용 가속기 공급[^5]넓게 분산. 점유율 80% 이상[^5][^6]자체 NVLink 1.8TB/s 보유[^5]CUDA 자체 보유. MFU 50~55%[^5]FY2026 매출 $2,159억, 순이익 $1,201억[^3]
Broadcom (AVGO)커스텀 ASIC 설계 파트너[^4]빅테크 소수. Custom ASIC 매출 $200억 이상[^4][^5]이더넷 스케일아웃 자체 공급[^4]VMware 레이어 결합[^4]분기 AI 매출 $108억, 멀티이어 백로그[^4]
Marvell (MRVL)커스텀 XPU·광 연결 설계[^3]하이퍼스케일러 맞춤 수주 중심[^3]800G·1.6T·51.2T 직접 공급[^3]PAM4 DSP 등 하드웨어 중심[^3][^4]FY2027 1분기 매출 $24.18억[^3]
Astera Labs (ALAB)랙 내부 연결 전담[^16]아마존 등 10곳 이상[^16]PCIe 6.0·CXL/UALink가 사업 자체[^14][^16]하드웨어와 제어 SW 통합[^14][^16]아마존 신주인수권에 따른 희
이어서 보기
기업별 영향 비교
종목광 스택에서의 역할제조상의 제약CPO 전환 노출고객·자격 인증 상태
코히런트 (COHR)InP 웨이퍼 → 레이저 다이(EML·CW) → 모듈까지 수직계열화[^3]텍사스 셔먼 InP 증설 진행[^5] · 웨이퍼 구경(6인치)은 재확인 못함[^3]소자는 CPO에서도 필요하나, 플러그형 모듈 매출은 잠식 대상엔비디아 20억 달러 투자와 2027~2030년 조달 확약[^5] · 루멘텀과 합산 EML 점유율 80% 이상[^5]
루멘텀 (LITE)EML·CW 레이저 소자미국 신규 웨이퍼 팹 계획 · 레이저 생산능력 2026~2030년 연평균 85% 성장 계획[^5]코히런트와 동일 구조엔비디아 20억 달러 투자와 조달 확약[^5] · 200G EML 양산(2023년), 400G EML 시연(2025년)[^5]
코닝 (GLW)광섬유·모유리 프리폼, 고밀도 접속 부품미국 광연결 생산능력 10배·광섬유 생산 50% 이상 확대 진행[^5]낮음. CPO는 FAU·편광유지 광섬유 등 접속 부품 수요를 오히려 늘린다[^5]메타 60억 달러 광케이블 계약 · 엔비디아 5억 달러 투자[^5] · 2025년 광통신 부문 매출 63억 달러(+35%)[^5]
마벨 (MRVL)PAM4 D
이어서 보기
출처·한계·이해관계
  • 광학 부품 수요 약 36배, InP·EML 증설 18~24개월, 코히런트 FY2026 Q3 실적과 Book-to-Bill 4배, 루멘텀 FY2026 Q2 실적과 차기 분기 가이던스, 코히런트 6인치 InP 웨이퍼 팹, 모두 [^3] 한 출처에 근거한다. 2026-08-23 검토 시점에 이 출처가 본문 없이 HTTP 202를 반환해(봇 차단으로 보임) 개별 수치를 재확인하지 못했다. 원문 값을 그대로 유지했으며 교차 검증된 수치가 아니다.
  • 36배는 분모가 정의되어 있지 않다. 부품 수량 기준인지 금액 기준인지, 어떤 규모의 클러스터 대비인지 원문에 없다.
  • 마벨의 데이터센터 매출 비중 75% 이상과 FY2026 예상 매출 82억 달러는 [^6]에 근거하는데, 이 출처는 자바스크립트 없이는 본문이 렌더링되지 않아 확인하지 못했다.
  • 시애나의 KODEX 미국AI광통신네트워크 편입 비중 약 20~22%는 [^13] PDF에 근거한다. 파일은 내려받히지만 텍스트 추출이 되지 않아 값을 확인하지 못했다. 이 자료의 기준일은 2026-06-30이다.
  • POET의 Infinity 광엔진 수주 500만 달러 이상과 2026년 중 3만 대 이상 출하 계획은 [^10](2026-04-20)에서만 확인된다. 데이 트레이딩 매체이며 회사 공시가 아니다. 원문은 이 두 값의 각주를 회사 보도자료([^8])로 잘못 달아 두
이어서 보기